Mopedlappen og serielån i regneark
Lov på eksamen
- Kalkulator
- CAS
- Graftegner og regneark
- Lærebok, formelsamling og egne notater
Ikke åpent internett, kommunikasjon med andre eller kunstig intelligens.
Kan den løses uten PC?
2 av 4 deloppgaver kan løses uten PC.
Fra 2027 er det bare kalkulator og skriftlige hjelpemidler på del 2. Vurderingen er gjort med KI og kan inneholde feil.
Lest inn av KI og ikke kontrollert manuelt enda — kan inneholde feil.
| MOPED | |
|---|---|
| Trafikalt grunnkurs | 1 250 kr |
| Mørkekjøringsdemonstrasjon | 1 750 kr |
| Mopedkurs | 8 000 kr |
| Mopedbok | 260 kr |
Tabellen ovenfor viser det Lise trenger for å ta mopedlappen.
Hvor mye må Lise betale for mopedlappen?
Lise låner penger og kjøper en moped til kr. Lånet er et serielån som skal betales ned med avdrag over ett år. Den månedlige renten er beregnet til .
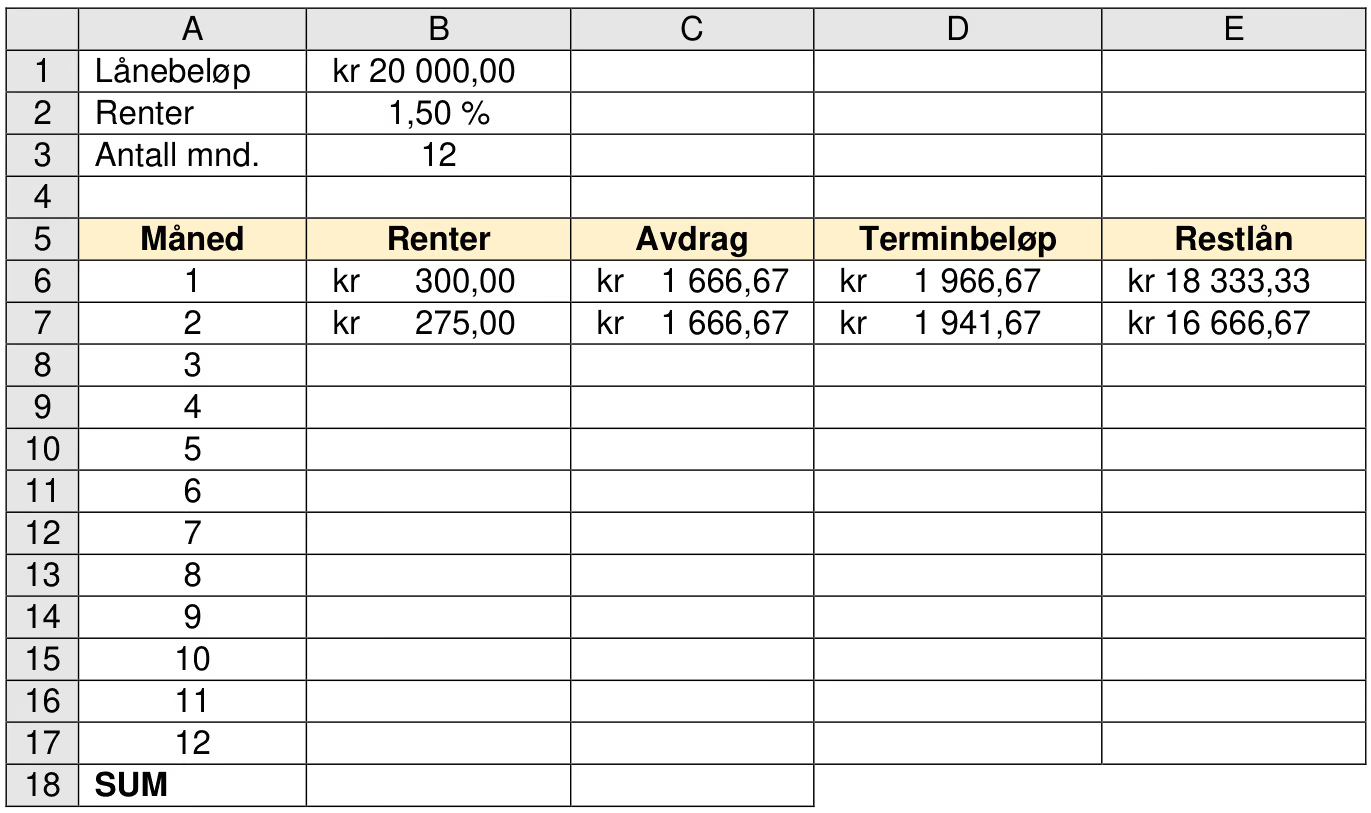
Bruk regneark og fullfør betalingsplanen til Lise slik den er vist ovenfor.
Lise vil heller betale lånet tilbake med avdrag på kr hver måned. Renten er den samme.
Gjør nødvendige endringer i regnearket, og undersøk hvor mange måneder hun bruker på å betale lånet tilbake.
Hvor mange kroner har hun spart på å velge denne nedbetalingen?
Fasit
Se nedbetalingsplan i løsningsforslaget
Hun sparer ikke penger — hun betaler mer i renter
LøsningsforslagKI-generert
Vi summerer alle kostnadene Lise må betale for å ta mopedlappen:
Lise må betale 11 260 kr for mopedlappen.
Lånet er et serielån på kr som skal betales tilbake med like store avdrag i løpet av ett år, med rente per måned av det som gjenstår av lånet (restlånet).
Formlene som fylles inn i regnearket for hver rad, er:
- Renter = Restlån (fra forrige måned)
- Avdrag = Lånebeløp Antall terminer (samme hver måned)
- Terminbeløp = Renter Avdrag
- Restlån = Restlån (fra forrige måned) Avdrag
Nederst i tabellen brukes SUM()-funksjonen til å summere kolonnene Renter, Avdrag og Terminbeløp. Fullført betalingsplan:
| Måned | Renter (kr) | Avdrag (kr) | Terminbeløp (kr) | Restlån (kr) |
|---|---|---|---|---|
| 1 | 300,00 | 1 666,67 | 1 966,67 | 18 333,33 |
| 2 | 275,00 | 1 666,67 | 1 941,67 | 16 666,67 |
| 3 | 250,00 | 1 666,67 | 1 916,67 | 15 000,00 |
| 4 | 225,00 | 1 666,67 | 1 891,67 | 13 333,33 |
| 5 | 200,00 | 1 666,67 | 1 866,67 | 11 666,67 |
| 6 | 175,00 | 1 666,67 | 1 841,67 | 10 000,00 |
| 7 | 150,00 | 1 666,67 | 1 816,67 | 8 333,33 |
| 8 | 125,00 | 1 666,67 | 1 791,67 | 6 666,67 |
| 9 | 100,00 | 1 666,67 | 1 766,67 | 5 000,00 |
| 10 | 75,00 | 1 666,67 | 1 741,67 | 3 333,33 |
| 11 | 50,00 | 1 666,67 | 1 716,67 | 1 666,67 |
| 12 | 25,00 | 1 666,67 | 1 691,67 | 0,00 |
| SUM | 1 950,00 | 20 000,00 | 21 950,00 |
Lise betaler til sammen 21 950 kr for lånet, hvorav 1 950 kr er renter.
Lise vil nå betale kr i avdrag hver måned i stedet for kr. Renta er fortsatt av restlånet per måned. Vi endrer avdraget i regnearket til kr og fyller ut flere rader til restlånet blir kr:
| Måned | Renter (kr) | Avdrag (kr) | Terminbeløp (kr) | Restlån (kr) |
|---|---|---|---|---|
| 1 | 300,00 | 1 250,00 | 1 550,00 | 18 750,00 |
| 2 | 281,25 | 1 250,00 | 1 531,25 | 17 500,00 |
| 3 | 262,50 | 1 250,00 | 1 512,50 | 16 250,00 |
| 4 | 243,75 | 1 250,00 | 1 493,75 | 15 000,00 |
| 5 | 225,00 | 1 250,00 | 1 475,00 | 13 750,00 |
| 6 | 206,25 | 1 250,00 | 1 456,25 | 12 500,00 |
| 7 | 187,50 | 1 250,00 | 1 437,50 | 11 250,00 |
| 8 | 168,75 | 1 250,00 | 1 418,75 | 10 000,00 |
| 9 | 150,00 | 1 250,00 | 1 400,00 | 8 750,00 |
| 10 | 131,25 | 1 250,00 | 1 381,25 | 7 500,00 |
| 11 | 112,50 | 1 250,00 | 1 362,50 | 6 250,00 |
| 12 | 93,75 | 1 250,00 | 1 343,75 | 5 000,00 |
| 13 | 75,00 | 1 250,00 | 1 325,00 | 3 750,00 |
| 14 | 56,25 | 1 250,00 | 1 306,25 | 2 500,00 |
| 15 | 37,50 | 1 250,00 | 1 287,50 | 1 250,00 |
| 16 | 18,75 | 1 250,00 | 1 268,75 | 0,00 |
| SUM | 2 550,00 | 20 000,00 | 22 550,00 |
Restlånet blir null etter rad i regnearket.
Lise bruker 16 måneder på å betale tilbake lånet med denne nedbetalingsplanen.
Vi sammenligner totalsummen av rentene i de to betalingsplanene (summen nederst i Renter-kolonnen):
Lise betaler altså kr mer i renter med det nye avdraget, ikke mindre. Det stemmer med at et lavere avdrag betyr at restlånet — og dermed rentene — holder seg høyt i flere måneder.
Lise sparer ingen penger på å velge avdrag på 1 250 kr i måneden — hun betaler tvert imot 600 kr mer i renter enn med den opprinnelige planen, fordi lånet da tar 16 måneder i stedet for 12.