Marius sin privatøkonomi og refinansiering av forbrukslån
Lov på eksamen
- Kalkulator
- CAS
- Graftegner og regneark
- Lærebok, formelsamling og egne notater
Ikke åpent internett, kommunikasjon med andre eller kunstig intelligens.
Kan den løses uten PC?
1 av 2 deloppgaver kan løses uten PC.
Fra 2027 er det bare kalkulator og skriftlige hjelpemidler på del 2. Vurderingen er gjort med KI og kan inneholde feil.
Lest inn av KI og ikke kontrollert manuelt enda — kan inneholde feil.
Marius har fast jobb og god inntekt. Likevel har han problemer med økonomien. For å klare å betale regninger har han tatt opp flere lån. Han har også flere kredittkort som han bruker.
- Marius har en brutto årslønn på kroner og får i gjennomsnitt utbetalt kroner hver måned.
- I løpet av tre år har han tatt opp 24 kreditt- og forbrukslån og har en samlet gjeld på millioner kroner. Renten på lånene er i gjennomsnitt per år. Den siste tiden har han ikke klart å betale avdrag.
- Marius bor i en leilighet og betaler kroner per måned i leie. Strøm og bredbånd er inkludert i leien.
- Marius eier en bil. Bilen har en verdi på kroner.
- Marius handler ofte klær, sko og utstyr til leiligheten og bilen på nettet. I gjennomsnitt bruker han kroner hver måned på dette.
- De dagene Marius jobber, kjører han innom den lokale bensinstasjonen for å kjøpe frokost, lunsj og noe å bite i på vei hjem. Han betaler vanligvis mellom og kroner for dette.
- I helgene går Marius ofte på byen både fredag og lørdag. Han bruker da mellom og kroner i løpet av en kveld.
- Marius bruker cirka kroner i året på feriereiser.
- I tillegg har han andre månedlige utgifter på cirka kroner. Dette er penger han bruker på dagligvarer, drift og vedlikehold av bilen, forsikringer, telefon og frisør.
Gjør nødvendige beregninger og lag en oversikt som viser Marius sine månedlige inntekter og utgifter.
Marius får tilbud om å samle alle lånene i ett lån. Renten vil være per år.
Marius benytter seg av dette tilbudet. Ta utgangspunkt i oversikten fra oppgave a) og vis hvilke endringer han kan gjøre for å unngå å bruke mer penger enn han tjener, og klare å betjene og betale ned det nye lånet.
Fasit
Med rimelige antakelser bruker Marius omtrent per måned – allerede mer enn han tjener, før han betaler noe på gjelden.
Selv med refinansiering til rente er Marius fortsatt langt fra i balanse. Bare ved å kutte kraftig i forbruket og selge bilen for å redusere lånet, kommer budsjettet nesten i balanse (underskudd redusert til ca. per måned).
LøsningsforslagKI-generert
Denne oppgaven er åpen, og det finnes ikke ett eneste riktig svar. Løsningen under bygger på noen eksplisitte antakelser som må gjøres fordi opplysningene i oppgaveteksten er oppgitt som intervaller eller årsbeløp:
- Marius jobber i gjennomsnitt dager i måneden, og bruker i snitt per dag på frokost, lunsj og noe å bite i (midt mellom og ).
- Marius går ut både fredag og lørdag i alle månedens uker, altså kvelder per måned, og bruker i snitt per kveld (midt mellom og ).
- Feriebudsjettet på per år fordeles jevnt som per måned.
- Han har ikke betalt avdrag på de gamle lånene, så før refinansiering regner vi med at han kun betaler renter på de millioner kronene, ikke avdrag.
- Det nye samlelånet forutsettes å være et annuitetslån med en nedbetalingstid på år, som er vanlig for denne typen lån.
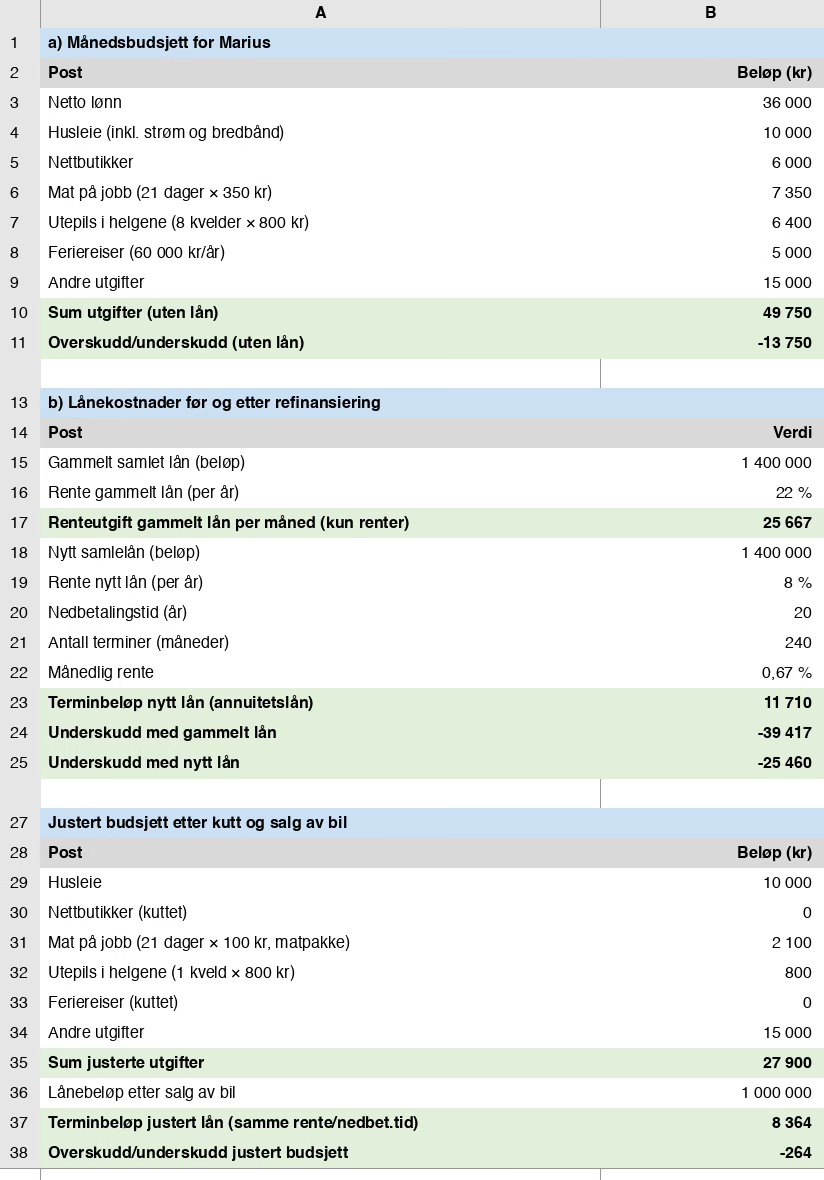
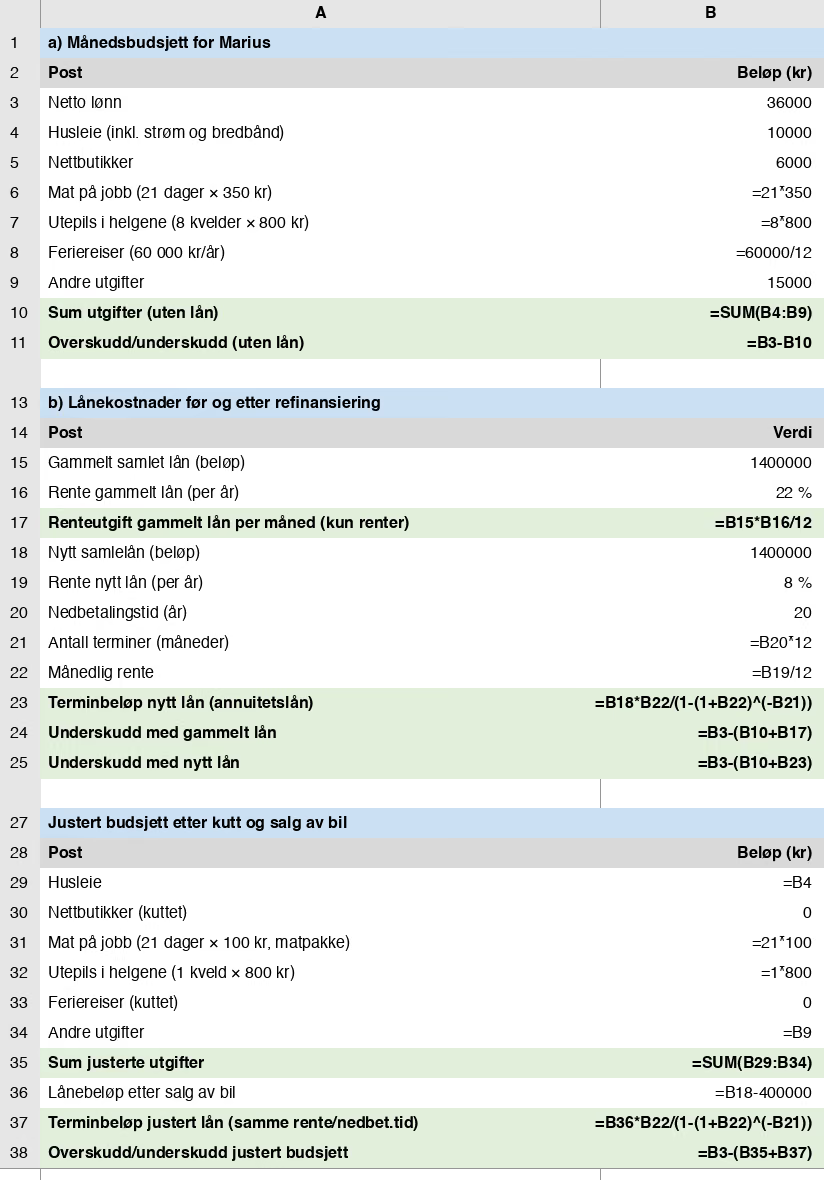
Vi setter opp et regneark med Marius sine faste og variable utgifter per måned, ut fra antakelsene over:
Verdier:
Formler:
Nettolønnen er , mens de månedlige utgiftene (uten lån) summerer seg til
Overskuddet/underskuddet uten lån blir dermed
Marius bruker altså kroner mer enn han tjener hver måned, selv før han betaler noe som helst på gjelden sin. Det er en alvorlig ubalanse i økonomien hans.
Vi utvider regnearket med lånekostnadene før og etter refinansiering, se rad 13–25 i utklippet over.
Før refinansiering (gjeldende situasjon): Marius betaler ikke avdrag, bare renter, på de millioner kronene til rente:
Sammen med de andre utgiftene gir dette et månedlig underskudd på
Etter refinansiering: Det nye samlelånet er på millioner kroner til rente, og vi antar en nedbetalingstid på år ( terminer). Med formelen for terminbeløp på et annuitetslån,
der er månedlig rente og , får vi
Det nye underskuddet blir
Refinansieringen alene reduserer altså underskuddet betydelig (fra ca. til ca. kroner per måned), men Marius er fortsatt langt fra å gå i balanse. Han må også endre forbruket sitt betydelig:
- Kutte nettbutikkhandelen helt: spart /måned.
- Ta med matpakke i stedet for å kjøpe mat på bensinstasjonen: fra til /dag, spart /måned.
- Redusere byturer til én kveld i måneden: fra til kveld, spart /måned.
- Avlyse/utsette feriereiser dette året: spart /måned.
- Selge bilen (verdt ) og bruke pengene til å redusere lånet fra millioner til million kroner.
Med disse kuttene blir de månedlige utgiftene (uten lån)
og det reduserte lånet på gir et nytt terminbeløp
Overskuddet/underskuddet blir da
Konklusjon: En refinansiering til rente hjelper mye, men er ikke nok alene – Marius sparer inn på renteutgifter, men det nye samlelånet er fortsatt så stort at han bruker mer enn han tjener. Bare ved å kombinere refinansieringen med kraftige kutt i forbruket (netthandel, mat på farten, uteliv, ferie) og ved å selge bilen for å redusere lånebeløpet, klarer Marius å komme nesten i balanse – underskuddet faller fra over kroner i måneden til under kroner i måneden. Med noen ytterligere, mindre justeringer (for eksempel i posten «andre utgifter») kan han trolig få budsjettet til å gå i pluss.