Sofies timeliste, nettolønn og sparing i regneark
Lov på eksamen
- Kalkulator
- CAS
- Graftegner og regneark
- Lærebok, formelsamling og egne notater
Ikke åpent internett, kommunikasjon med andre eller kunstig intelligens.
Kan den løses uten PC?
Ingen av deloppgavene kan løses helt uten PC.
Fra 2027 er det bare kalkulator og skriftlige hjelpemidler på del 2. Vurderingen er gjort med KI og kan inneholde feil.
Lest inn av KI og ikke kontrollert manuelt enda — kan inneholde feil.
Til høyre ser du Sofies timeliste for februar. Ordinær arbeidstid er timer per uke. Arbeid utover dette regnes som overtid.
| Timeliste februar | |
|---|---|
| Uke 6 | 40 timer |
| Uke 7 | 41 timer |
| Uke 8 | 37,5 timer |
| Uke 9 | 39 timer |
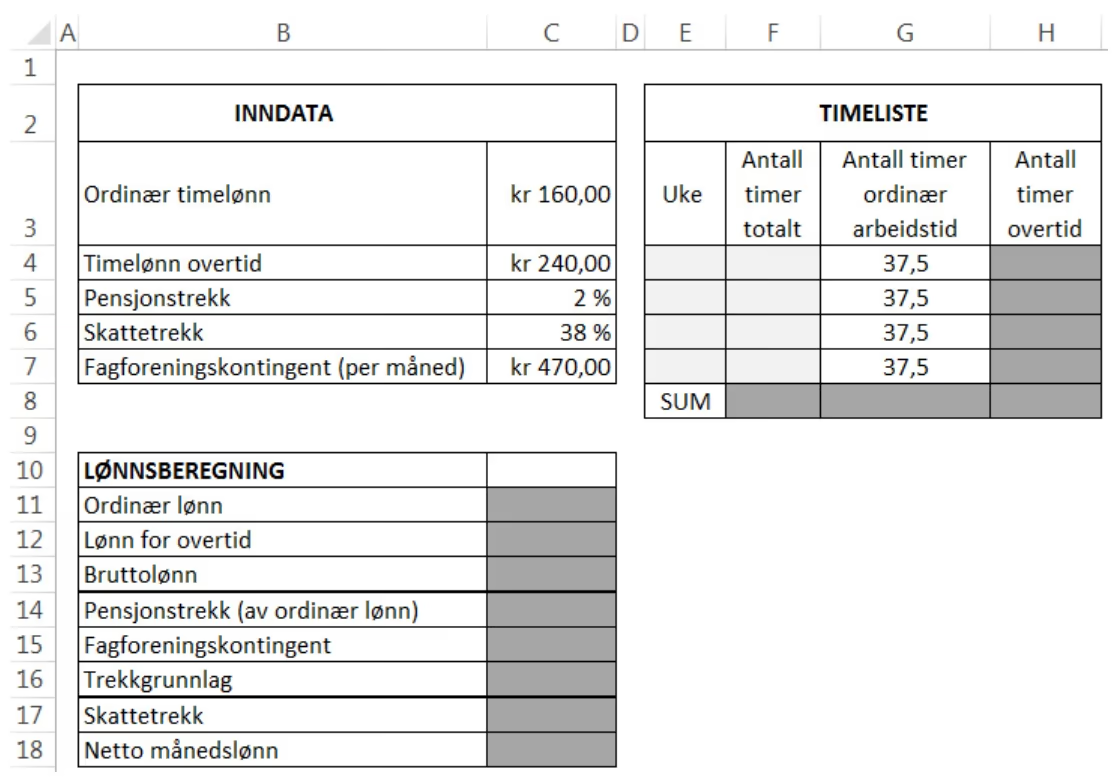
Lag et regneark som vist i figur 1 nedenfor, og bruk dette til å bestemme nettolønnen til Sofie i februar. Legg inn opplysningene fra timelisten i de lysegrå cellene, og lag formler i de mørkegrå cellene.
Sofie overfører noe av månedslønnen til en sparekonto. Se figur 2. Beløpet som overføres til sparekontoen, rundes av nedover til nærmeste hele krone.
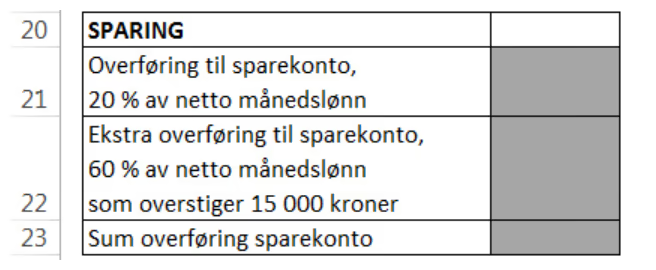
Utvid regnearket fra oppgave a) som vist i figur 2. Lag formler i de mørkegrå cellene. Bruk regnearket til å bestemme hvor stort beløp Sofie overførte til sparekontoen i februar.
Anta at Sofie jobbet nøyaktig timer hver av de fire ukene i februar.
Bruk regnearket du laget i oppgave a) og b), til å bestemme hvor stort beløp hun da ville ha overført til sparekontoen.
Fasit
Nettolønn – se regneark med formler i løsningsforslaget.
Sum overføring til sparekonto
Sum overføring til sparekonto
LøsningsforslagKI-generert
Vi setter opp regnearket slik figuren i oppgaven viser, med et inndata-felt (B3:C7), en timeliste (E3:H8) og en lønnsberegning (B10:C18).
Inndata (lysegrå, tastes inn direkte):
| Celle | Verdi |
|---|---|
| C3 Ordinær timelønn | 160 |
| C4 Timelønn overtid | 240 |
| C5 Pensjonstrekk | 2 % |
| C6 Skattetrekk | 38 % |
| C7 Fagforeningskontingent | 470 |
Timeliste (E4:F7 lysegrå inndata fra timelisten, H4:H8 mørkegrå formler):
| Rad | E (uke) | F (timer totalt) | G (ordinær arbeidstid) | H (overtid) |
|---|---|---|---|---|
| 4 | Uke 6 | 40 | 37,5 | =F4-G4 |
| 5 | Uke 7 | 41 | 37,5 | =F5-G5 |
| 6 | Uke 8 | 37,5 | 37,5 | =F6-G6 |
| 7 | Uke 9 | 39 | 37,5 | =F7-G7 |
| 8 | SUM | =SUMMER(F4:F7) | =SUMMER(G4:G7) | =SUMMER(H4:H7) |
Lønnsberegning (B11:C18, mørkegrå formler):
| Rad | B (post) | C (formel) |
|---|---|---|
| 11 | Ordinær lønn | =G8*C3 |
| 12 | Lønn for overtid | =H8*C4 |
| 13 | Bruttolønn | =C11+C12 |
| 14 | Pensjonstrekk (av ordinær lønn) | =C11*C5 |
| 15 | Fagforeningskontingent | =C7 |
| 16 | Trekkgrunnlag | =C13-C14-C15 |
| 17 | Skattetrekk | =C16*C6 |
| 18 | Netto månedslønn | =C16-C17 |
Noen forklaringer:
- Overtid i kolonne H regnes ut som timer totalt minus ordinær arbeidstid den uka.
- Pensjonstrekket (D14) regnes kun av ordinær lønn, ikke av overtidslønnen.
- Fagforeningskontingenten (C15) er et fast kronebeløp fra inndata, ikke en prosentsats.
- Trekkgrunnlaget (C16) er bruttolønn minus pensjonstrekk og fagforeningskontingent, og det er dette beløpet skattetrekket beregnes av.
Når formlene fylles ut med Sofies timeliste, gir regnearket denne resultattabellen:
| Rad | Post | Verdi |
|---|---|---|
| 8 | Sum timer (totalt / ordinær / overtid) | 157,5 / 150 / 7,5 |
| 11 | Ordinær lønn | 24 000,00 |
| 12 | Lønn for overtid | 1 800,00 |
| 13 | Bruttolønn | 25 800,00 |
| 14 | Pensjonstrekk | 480,00 |
| 15 | Fagforeningskontingent | 470,00 |
| 16 | Trekkgrunnlag | 24 850,00 |
| 17 | Skattetrekk | 9 443,00 |
| 18 | Netto månedslønn | 15 407,00 |
i februar.
Vi utvider regnearket med sparefeltet fra B20:C23. Beløpet skal rundes ned til nærmeste hele krone, så vi bruker funksjonen AVRUND.NED (rundes alltid ned, uansett siste siffer):
| Rad | B (post) | C (formel) |
|---|---|---|
| 21 | Overføring til sparekonto, 20 % av netto månedslønn | =AVRUND.NED(0,2*C18;0) |
| 22 | Ekstra overføring, 60 % av det som overstiger 15 000 kr | =AVRUND.NED(0,6*MAKS(C18-15000;0);0) |
| 23 | Sum overføring sparekonto | =C21+C22 |
Forklaring: MAKS(C18-15000;0) gir hvor mye av nettolønnen som overstiger 15 000 kr (og gir 0 hvis nettolønnen er lavere enn 15 000 kr, slik at det ikke blir et negativt beløp).
Med Sofies nettolønn på 15 407,00 kr blir mellomregningen:
| Rad | Post | Verdi (kr) |
|---|---|---|
| 21 | Overføring til sparekonto | 3 081 |
| 22 | Ekstra overføring til sparekonto | 244 |
| 23 | Sum overføring sparekonto | 3 325 |
i februar.
Vi bruker samme regneark, men endrer inndataene F4:F7 i timelisten til timer for alle fire ukene. Da blir overtiden i kolonne H lik for hver uke, og summen i rad 8 blir 150 timer ordinær arbeidstid og 0 timer overtid.
De øvrige formlene i regnearket regner seg selv ut på nytt:
| Rad | Post | Verdi |
|---|---|---|
| 8 | Sum timer (totalt / ordinær / overtid) | 150 / 150 / 0 |
| 11 | Ordinær lønn | 24 000,00 |
| 12 | Lønn for overtid | 0,00 |
| 13 | Bruttolønn | 24 000,00 |
| 14 | Pensjonstrekk | 480,00 |
| 15 | Fagforeningskontingent | 470,00 |
| 16 | Trekkgrunnlag | 23 050,00 |
| 17 | Skattetrekk | 8 759,00 |
| 18 | Netto månedslønn | 14 291,00 |
Nettolønnen er nå lavere enn 15 000 kr, så formelen MAKS(C18-15000;0) i rad 22 gir — det blir ingen ekstra overføring:
| Rad | Post | Verdi (kr) |
|---|---|---|
| 21 | Overføring til sparekonto | 2 858 |
| 22 | Ekstra overføring til sparekonto | 0 |
| 23 | Sum overføring sparekonto | 2 858 |
hvis Sofie jobbet nøyaktig timer hver uke.