Provisjon for fiskesalg med lav og høy sats i regneark
Lov på eksamen
- Kalkulator
- CAS
- Graftegner og regneark
- Lærebok, formelsamling og egne notater
Ikke åpent internett, kommunikasjon med andre eller kunstig intelligens.
Kan den løses uten PC?
1 av 3 deloppgaver kan løses uten PC.
Fra 2027 er det bare kalkulator og skriftlige hjelpemidler på del 2. Vurderingen er gjort med KI og kan inneholde feil.
Lest inn av KI og ikke kontrollert manuelt enda — kan inneholde feil.
En salgsavdeling i et firma kjøper fisk og selger den videre. Prisen de kjøper fisken for, kaller vi kostpris, og prisen de selger den for, kaller vi salgspris.
Salgsavdelingen får provisjon av differansen mellom kostpris og salgspris. Provisjonen er avhengig av hvor stor differansen mellom kostpris og salgspris er. Se tabellen nedenfor.
| Differanse | Sats | Provisjon |
|---|---|---|
| Salgspris er mellom 0 % og 10 % høyere enn kostpris | Lav | 5 % av differansen mellom kostpris og salgspris |
| Salgspris er 10 % eller mer enn 10 % høyere enn kostpris | Høy | 8 % av differansen mellom kostpris og salgspris |
Salgsavdelingen fikk solgt et parti på 1000 kg fisk for 80 kroner per kilo. Kostprisen var 65 kroner per kilogram.
Vis at provisjonen for dette salget ble 1200 kroner.
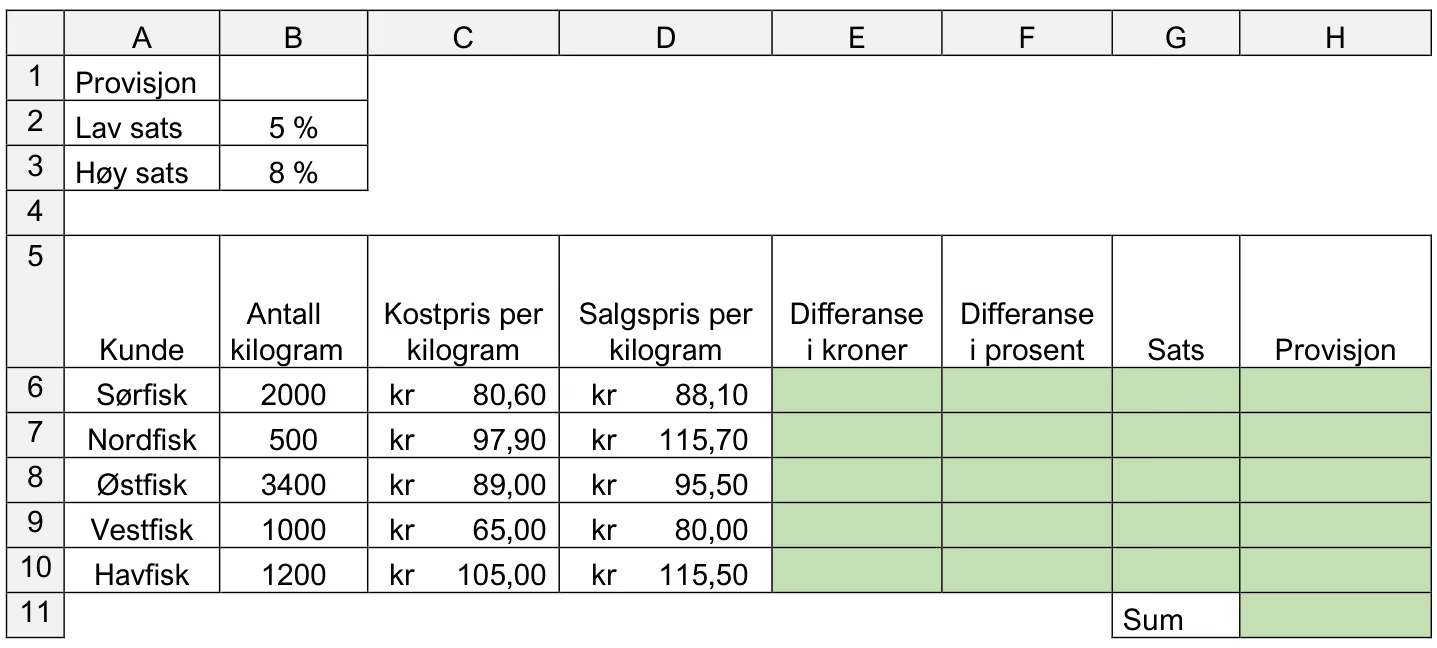
Lag et regneark som vist nedenfor som firmaet kan bruke for å registrere provisjon til salgsavdelingen. I de grønne cellene skal du legge inn formler.
For å motivere salgsavdelingen til å oppnå høyest mulig salgspris endres satsene for provisjon. Lav sats settes til 4 %, og høy sats settes til 10 %.
Bruk regnearket du laget i oppgave b), til å bestemme samlet provisjon med de nye satsene.
Fasit
(vist)
Regneark med formler, se løsningsforslag
LøsningsforslagKI-generert
Kostprisen var per kilogram, og salgsprisen var per kilogram. Differansen per kilogram er da
For å avgjøre hvilken sats som skal brukes, finner vi hvor mange prosent salgsprisen er høyere enn kostprisen:
Siden salgsprisen er mer enn høyere enn kostprisen, skal på brukes.
Total differanse for hele partiet på er
Provisjonen blir da
Dette stemmer med at provisjonen for salget ble .
Vi setter opp regnearket slik figuren i oppgaven viser, med satsene i egne celler øverst ( = lav sats, = høy sats) slik at de lett kan endres senere (jamfør oppgave c). I de grønne cellene (E6:H10) legges det inn formler som kopieres nedover fra rad 6 til rad 10, og i H11 summeres provisjonen.
Formler:
| Celle | Betydning | Formel |
|---|---|---|
| E6 | Differanse i kroner (totalt for kunden) | =(D6-C6)*B6 |
| F6 | Differanse i prosent | =(D6-C6)/C6 |
| G6 | Sats (lav hvis differansen er under , ellers høy) | =HVIS(F6<10%;$B$2;$B$3) |
| H6 | Provisjon | =E6*G6 |
| H11 | Samlet provisjon | =SUMMER(H6:H10) |
Formlene i E6:H6 kopieres ned til rad 10.
Resultattabell (med opprinnelige satser og ):
| Kunde | Antall kg | Kostpris/kg | Salgspris/kg | Differanse i kr | Differanse i % | Sats | Provisjon |
|---|---|---|---|---|---|---|---|
| Sørfisk | 2000 | kr 80,60 | kr 88,10 | 15 000 | 9,31 % | 5 % | 750 |
| Nordfisk | 500 | kr 97,90 | kr 115,70 | 8 900 | 18,18 % | 8 % | 712 |
| Østfisk | 3400 | kr 89,00 | kr 95,50 | 22 100 | 7,30 % | 5 % | 1 105 |
| Vestfisk | 1000 | kr 65,00 | kr 80,00 | 15 000 | 23,08 % | 8 % | 1 200 |
| Havfisk | 1200 | kr 105,00 | kr 115,50 | 12 600 | 10,00 % | 8 % | 1 008 |
| Sum | 4 775 |
Vi ser at Vestfisk-raden gir nøyaktig samme tall som i oppgave a) — differanse , høy sats og provisjon — som bekrefter at formlene er riktige.
Vi bruker samme regneark som i b), men endrer satsene i cellene og : lav sats settes til , og høy sats settes til . Fordi sats og provisjon er bygget opp med formler som refererer til og , oppdateres hele tabellen automatisk.
Ny resultattabell:
| Kunde | Differanse i kr | Differanse i % | Sats | Provisjon |
|---|---|---|---|---|
| Sørfisk | 15 000 | 9,31 % | 4 % | 600 |
| Nordfisk | 8 900 | 18,18 % | 10 % | 890 |
| Østfisk | 22 100 | 7,30 % | 4 % | 884 |
| Vestfisk | 15 000 | 23,08 % | 10 % | 1 500 |
| Havfisk | 12 600 | 10,00 % | 10 % | 1 260 |
| Sum | 5 134 |
Med de nye satsene blir den samlede provisjonen til salgsavdelingen